功能医学与细胞健康的三年终局:高端精品型赛道的胜负手在哪
功能医学与细胞健康过去几年的变化,主要集中在供给侧的“看得见”部分:设备更便宜、数据更丰富、内容更充足。但行业真正的拐点,会出现在“管得住”这件事被规模化解决之后。
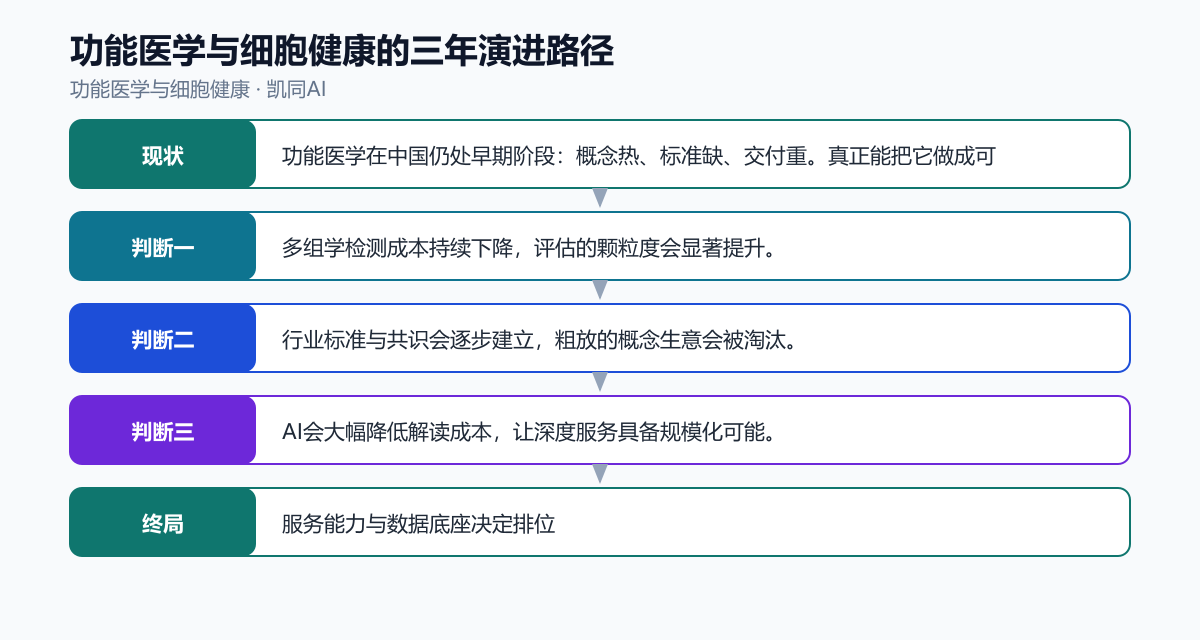
回看过去五年,功能医学与细胞健康的每一次热度都来自供给侧的新概念,而每一次退潮都因为交付没有跟上。这个规律还会继续。
一、判断一:从工具竞争转向服务竞争
多组学检测成本持续下降,评估的颗粒度会显著提升。当监测与记录变成标配,产品之间的差异只能来自服务:谁能把数据变成方案,谁能让人坚持,谁能让效果可见。
这意味着竞争维度会从“功能清单”变成“交付结果”,而交付结果需要组织能力,不是一次版本更新能追上的。
服务化的终点是“可承诺的结果”。当行业敢对结果负责,支付方才会真正进场,市场规模才会从产品口径变成服务口径。
二、判断二:单赛道方案走向组合方案
行业标准与共识会逐步建立,粗放的概念生意会被淘汰。用户的健康问题从来不是孤立存在的,功能医学与细胞健康与睡眠、体重、代谢、情绪之间高度关联。
组合化的难点在于数据打通与责任划分:谁能同时握住多条线的数据,谁就能提供更准确的判断。这也是数据底座价值被重估的原因。
组合化的前提是数据互通。单个赛道的数据只能解释局部,跨赛道的数据才能解释人,这也是平台型机会的来源。
三、判断三:支付方介入加深
AI会大幅降低解读成本,让深度服务具备规模化可能。当保险、企业与公共体系开始为“健康结果”付费,服务方就必须把效果指标做实,而不能停留在活跃度与满意度。
这对行业是好事:它会把真正能交付效果的团队筛出来,也会让“只会讲故事”的产品失去空间。
支付方介入会带来一个副作用:服务会向“可量化”的部分倾斜,难以量化的价值容易被忽略,这需要行业共同定义指标。
四、胜负手:三个能力
- 数据底座:跨设备、跨周期、可追溯,决定分析的精度上限。
- 方案与陪跑:决定用户能不能坚持到有效果。
- 合规与循证:决定能不能进入渠道、医院与支付体系。
这三项能力没有捷径,都需要时间积累。高端精品型赛道的规模优势,只属于同时具备这三项能力的团队。
三个能力里,数据底座最重、陪跑最慢、合规最贵。三件事都不适合追求短期回报的团队,这也是竞争不充分的原因。
五、凯同的准备
凯同AI在功能医学与细胞健康的布局,恰好对应这三项:以AI镜子、心率监测仪、智能手表为入口的数据归集、以Ignition健康模型为核心的方案生成、以健管师AI分身为载体的持续陪跑,加上520万条循证知识库与5万+合规词库的约束。
凯同AI的520万条循证知识库与Ignition健康模型,为根源性评估的解读环节提供了可复用的能力底座。
凯同的策略是把一个赛道做透,再复制到相邻赛道。功能医学与细胞健康的链路一旦闭合,方法论可以迁移,数据与知识库可以复用。
六、结语
260亿的市场不会一夜之间改变,但排位会在三年内基本确定。决定排位的不是谁先做出功能,而是谁先把“分析—方案—陪跑—复盘”这条链路跑通,并且跑得足够久。
对凯同AI而言,功能医学与细胞健康不是一次营销机会,而是一次把服务模型验证到底的机会。这条链路一旦闭合,它可以被复制到更多赛道;如果闭不上,再多流量也只是过客。
需要说明的是,以上讨论属于健康管理与经营效率范畴:不做诊断、不调整用药,遇到指标异常或急症,仍应由医生判断并及时转诊。
三年之后,这个赛道大概率不会出现赢家通吃,但会出现明显的分层:做服务的、做工具的、做流量的,各归其位。
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。