健康AI的终局不是"最强AI医生",而是Agent协同——Google PHA论文的产业启示
AI+健康产业观察
摘要
Google Research 148页PHA论文的真正价值,不是定义了一个技术架构,而是揭示了健康AI的产业终局:健康AI不会是一个万能的"AI医生",而是一支由多个专职Agent协同作战的"AI健康团队"。这一判断正在被全球玩家验证——蚂蚁阿福做陪伴、京东知医做决策、OpenEvidence做循证,而凯同AI用三层Agent架构切入健康经营。本文从PHA论文出发,推演健康AI的产业分化格局,以及中国市场的差异化机会。
过去两年,健康AI赛道一直在争论一个问题:谁能造出"最强AI医生"?
Google的PHA论文给出了一个颠覆性的回答:根本不存在"最强AI医生"这个东西。
健康问题太复杂了——它涉及数据分析、医学知识、行为改变,任何单一大模型都无法同时胜任。正确的路径不是造一个万能体,而是造一支专业团队:DS Agent管数据、DE Agent管知识、HC Agent管行为,由Orchestrator统一调度。
这篇论文的产业含义远超技术本身。它实际上宣告了健康AI的终局格局。
一、健康AI正在从"单体"走向"协同"
PHA论文最核心的判断是:用户的健康查询天然跨域,单体大模型跨不过去。
Google分析的1370条真实查询中,大量问题需要多个能力协同。比如"我想理解上周的睡眠数据并知道怎么改善"——需要DS分析数据、DE提供知识、HC引导行为。
这意味着健康AI的竞争维度变了:
| 旧维度 | 新维度 | |--------|--------| | 谁的模型参数更大 | 谁的Agent协同更顺 | | 谁的医学知识更多 | 谁的场景拆解更准 | | 谁的单次回答更准 | 谁的多轮交互更懂用户 |
这不是猜测,而是论文用7000+标注、1100+小时评估验证的结论。三Agent协同的效果显著优于单一模型。
这一趋势在产业端已经有迹可循:
- 蚂蚁阿福:3000万月活,核心是C端健康陪伴Agent,走的是"HC路线"——长期关系、健康管理、用户陪伴;
- 京东知医/阿里氢离子:走的是"DE路线"——循证医学、临床决策、文献检索;
- OpenEvidence:国际循证医学AI,也是"DE路线"的深化;
- 凯同AI:三层Agent全栈,DS+DE+HC协同,切入健康经营场景。
没有任何一家在做"万能AI医生"。大家都在做专业化分工。
二、四层分化格局已经形成
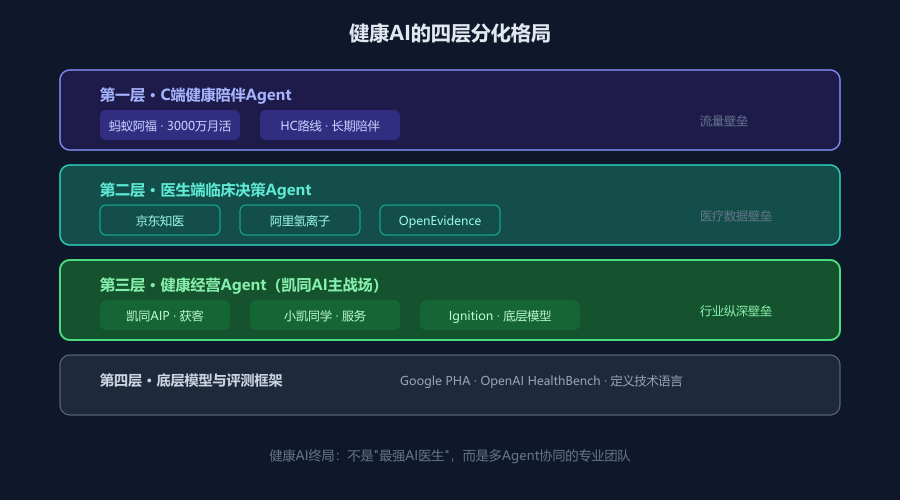
如果把当前健康AI玩家按"Agent类型"和"应用场景"两个维度归类,可以清晰看到四层分化:
第一层:C端健康陪伴Agent——蚂蚁阿福
蚂蚁阿福是HC路线的标杆。3000万月活、55%来自三线及以下城市,它的核心不是"最会诊断",而是"更像一个长期健康陪伴Agent"。它的壁垒在流量入口和支付闭环——30万真人医生在线、链接5000家医院。
这一层的竞争是流量竞争,巨头优势明显。
第二层:医生端临床决策Agent——京东知医+阿里氢离子+OpenEvidence
京东知医的MedWork让AI进入医生诊疗流程,强调"证据边界"。阿里氢离子收录千万篇医学文献。OpenEvidence聚焦医学文献实时检索。
这一层的壁垒在医疗数据和临床路径,需要深厚的医疗行业积累。
第三层:健康经营Agent——凯同AI
凯同AI没有进入前两层的正面战场,而是切入了"健康经营"这个交叉地带。它的三层Agent架构(DS/DE/HC)全部服务于大健康经营者的获客、转化、留存。
DS Agent做内容数据分析和爆款趋势洞察,DE Agent做合规审核和循证内容支撑,HC Agent做健管师AI分身和私域转化。三者协同的结果是:5万+合规词库把关内容安全,数字人口播把视频成本降到1.2元/分钟,健管师一人可服务上万用户。
这一层的壁垒不在流量或医疗数据,而在行业纵深——对大健康经营场景的深度理解和数据沉淀。
第四层:底层模型与框架——Google PHA等
Google PHA、OpenAI HealthBench提供的是架构基准和评测标准。它们不直接服务用户,而是定义健康AI的"技术语言"。
凯同AI的三层Agent架构就是在这一技术语言下的中国落地实践。
三、为什么"健康经营"是被低估的赛道
讨论健康AI时,人们往往盯着"看病"——诊疗、问诊、临床决策。但中国健康市场的真正规模在"非医疗健康消费"——2.0-2.7万亿GMV。
这个市场的特点是"强运营":
- 3500万大健康经营者,每天为获客、转化、留存发愁;
- 公域流量越来越贵,私域转化越来越难;
- 内容合规风险高,一踩红线就封号罚款;
- 健管师人力成本高,服务半径有限。
这些痛点不是"AI医生"能解决的,而是需要"AI经营工具"。
Google PHA论文的三层Agent架构恰好提供了技术底座:
- DS Agent解决"用数据驱动经营决策"——哪条内容好、哪些用户该跟、投放ROI多少;
- DE Agent解决"内容专业且合规"——健康内容有循证依据、不踩法规红线;
- HC Agent解决"服务规模化"——健管师AI分身承接咨询和随访。
这正是凯同AI在做的事。它不与巨头抢"看病"的生意,而是用Agent架构服务3500万经营者的"经营"需求。10万+服务用户、500+企业客户、80%+留存率说明,这个赛道的需求是真实且刚性的。
四、中国健康AI的差异化机会
Google PHA论文是美国研究团队的成果,它的用户需求分析基于Google Search和Fitbit数据。但中国健康AI市场有独特性:
第一,健康消费的"经营"属性更强。 中国大健康行业高度依赖私域运营、内容种草、达人分销,这是美国市场没有的特点。这意味着DS Agent(数据分析)和HC Agent(交互引导)在中国有更大的商业价值。
第二,合规门槛更高。 中国对健康内容的监管严格(广告法、食品安全法、医疗器械法规),DE Agent的合规审核能力是刚需而非可选。凯同AI的5万+合规词库就是这一需求的产物。
第三,巨头生态差异。 美国有Google、Apple的穿戴设备生态,中国有抖音、视频号、小红书的内容生态。健康经营者需要的是"能在这些平台上获客"的AI,而非"能分析穿戴数据"的AI。
这些差异决定了:中国健康AI的机会不在复制Google PHA,而在于用同样的Agent架构解决中国特有的经营问题。
五、未来三年的三个判断
基于PHA论文揭示的趋势和中国市场的特殊性,对未来三年健康AI做三个判断:
判断一:单体大模型做健康的时代结束,Agent协同成为标配。 不会再有公司靠"我有一个最强医学大模型"融资,投资人会问"你的Agent架构是什么、解决哪个场景"。
判断二:健康经营是比健康诊疗更大的AI市场。 2.7万亿非医疗健康消费 vs 有限的医疗AI市场,前者的经营者数量是后者的数十倍,且付费意愿更强(直接关联生意增长)。
判断三:数据飞轮是最终壁垒。 谁能在真实经营中沉淀合规授权数据,谁的Agent就越懂行业、越懂用户。这不是堆算力能解决的,需要时间和场景积累。凯同AI的10万+用户、3000万+消费者触达、520万+循证知识库,构成了难以短期复制的数据飞轮。
六、结论
Google PHA论文的148页,本质上是在回答一个问题:健康AI的正确形态是什么?
答案是:不是单体大模型,而是多Agent协同的专业团队。
这一判断正在重塑全球健康AI格局。蚂蚁阿福、京东知医、OpenEvidence、凯同AI——每个玩家都在自己的Agent路线上深耕。区别只在于,有的服务"人的健康",有的服务"生意的健康"。
对中国市场而言,健康AI的最大机会不在巨头已经重兵布局的诊疗赛道,而在3500万经营者的健康经营赛道。用三层Agent架构解决获客、合规、服务的真实痛点,用数据飞轮构建长期壁垒——这是凯同AI正在走的路,也是中国健康AI的差异化机会。
健康AI的深水区,真正的竞争才刚刚开始。
*关键词:健康AI终局 / Agent协同 / 健康经营 / 凯同AI / Google PHA / 数据飞轮*
*声明:本文基于Google Research论文《The Anatomy of a Personal Health Agent》及凯同AI公开信息撰写,竞品数据来自公开报道。*
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。