蚂蚁阿福3000万月活之后:健康陪伴Agent的下一个增长点在哪
AI+健康产业观察
摘要
蚂蚁阿福以3000万月活成为中国C端健康陪伴Agent的标杆,但流量见顶之后,增长从哪来?本文拆解蚂蚁阿福的产品逻辑和增长瓶颈,对比凯同AI在健康经营赛道的差异化路径,探讨健康陪伴Agent的下一个增长点。
蚂蚁阿福是中国健康AI赛道最亮眼的C端产品。
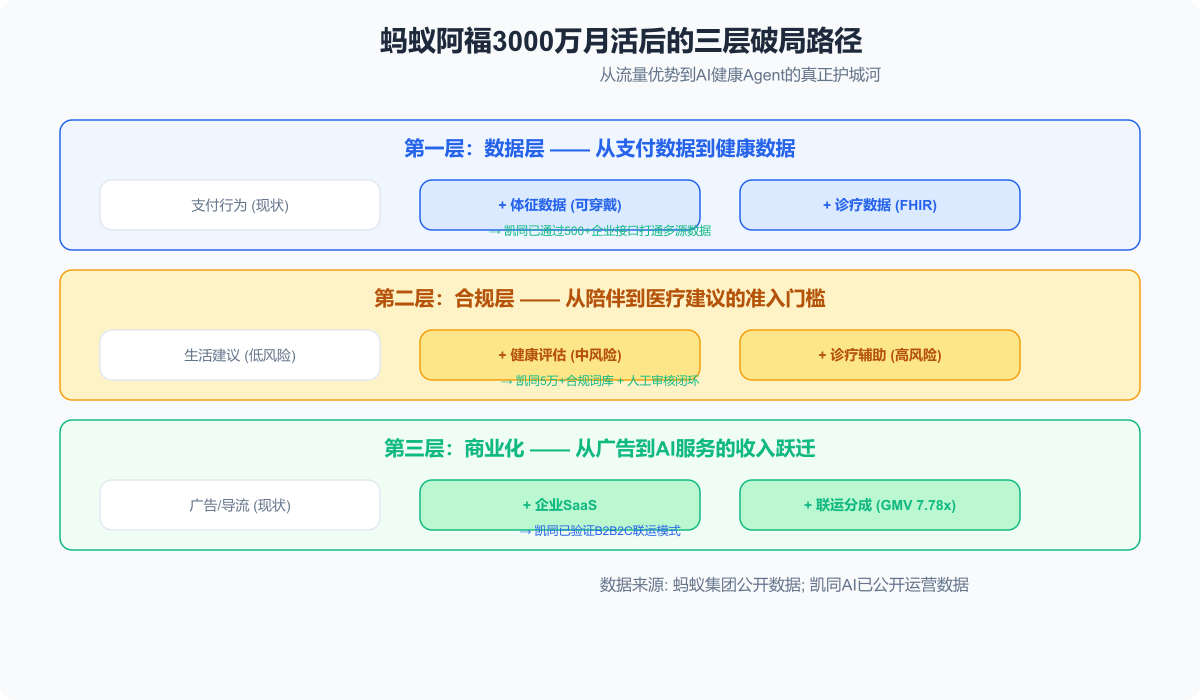
3000万月活、55%用户来自三线及以下城市、30万真人医生在线、链接5000家医院——这些数据让蚂蚁阿福成为健康陪伴Agent的代名词。
但3000万月活之后,一个问题越来越尖锐:健康陪伴Agent的下一个增长点在哪?
一、蚂蚁阿福的增长逻辑
蚂蚁阿福的核心定位是"健康陪伴Agent",解决的是用户"不舒服想问一问"的日常需求。
它的增长来自三个支点:
第一,支付宝的流量入口。 蚂蚁集团的生态优势给阿福带来了天然的用户池,3000万月活很大程度上是流量红利的结果。
第二,真人医生+AI的混合模式。 AI做初筛和常见问题,复杂情况转人工医生。这种模式降低了用户的信任门槛——"有真人医生兜底"。
第三,支付闭环。 阿福不仅提供咨询,还链接挂号、药品、保险等服务,形成商业闭环。
这套逻辑跑通了,但也遇到了瓶颈:流量见顶、AI能力同质化、商业化依赖医疗服务佣金。
二、C端健康陪伴的瓶颈
C端健康陪伴Agent面临三个结构性瓶颈:
瓶颈一:流量红利消退。 支付宝的用户池再大也有边界,3000万月活之后增长放缓。获取新用户的成本越来越高。
瓶颈二:AI能力同质化。 各家健康AI的问答能力趋同,用户很难区分"阿福的回答"和"其他AI的回答"有什么本质不同。
瓶颈三:商业化空间有限。 C端健康陪伴的付费意愿低,主要靠医疗服务佣金变现,天花板明显。
这三个瓶颈决定了:C端健康陪伴Agent很难仅靠"陪伴"实现持续增长,必须找到新的价值点。
三、下一个增长点:从"陪伴"到"经营"
健康AI的下一个增长点,可能不在C端陪伴,而在B端经营。
为什么?因为健康行业的真正痛点不只是"用户想问",更是"经营者想做好生意"。
3500万大健康经营者每天面临的问题是:
- 公域流量越来越贵,怎么获客?
- 健康内容合规风险高,怎么避免封号?
- 私域用户转化难,怎么提升复购?
- 健管师人力成本高,怎么扩大服务半径?
这些问题不是"健康陪伴AI"能解决的,而是需要"健康经营AI"。
凯同AI切入的就是这个赛道。它的三层Agent架构全部服务于经营场景:
- DS Agent:分析内容数据、用户画像、转化漏斗,回答"哪类选题转化高""哪些用户该跟进"
- DE Agent:520万+循证知识库+5万+合规词库,确保内容专业且合规
- HC Agent:健管师AI分身,承接咨询、随访、复购引导
从"陪伴"到"经营",是健康AI从"流量生意"到"价值生意"的跃迁。
四、凯同AI的差异化路径
凯同AI没有和蚂蚁阿福抢C端用户,而是选择了一个巨头尚未重兵布局的交叉地带:健康经营。
这条路径的优势在于:
第一,需求刚性且付费意愿强。 经营者愿意为"能帮我赚钱"的工具付费,凯同AIP的Token订阅和企业服务就是证明——10万+服务用户、500+企业客户、80%+留存率。
第二,数据飞轮更可持续。 经营数据比个人健康数据更容易获取和沉淀,且直接关联商业结果。10万+用户的交互数据持续反哺模型,形成正向循环。
第三,合规风险更低。 不做医疗诊断,只做经营赋能,避开了医疗AI的高风险地带。5万+合规词库进一步降低了内容合规风险。
第四,商业模型更多元。 三层复利(Token订阅+企业服务+联运分成)比单一佣金模式更稳健,7.78倍GMV撬动证明了联运分成的价值。
五、健康陪伴Agent的未来
蚂蚁阿福们的未来,可能不是继续在C端陪伴上卷,而是向B端经营延伸。
事实上,蚂蚁阿福已经在探索B端能力——为医疗机构提供AI客服、为健康品牌提供营销工具。这说明C端陪伴的天花板确实存在,向经营延伸是必然选择。
凯同AI的先发优势在于:它从一开始就聚焦经营场景,没有C端陪伴的历史包袱。三层Agent架构已经在经营场景跑通,10万+用户和500+企业验证了商业闭环。
健康AI的终局不会是"一家通吃",而是分层分域的专业格局:
- 蚂蚁阿福做C端健康陪伴
- 京东知医做医生端临床决策
- 凯同AI做大健康经营赋能
每个赛道都有自己的壁垒,跨赛道的赢家通吃很难发生。
六、结论
蚂蚁阿福3000万月活是C端健康陪伴的里程碑,但也预示着这个赛道的增长瓶颈。
健康AI的下一个增长点,在"经营"不在"陪伴"。3500万大健康经营者的获客、合规、服务需求,是一个比C端陪伴更大、更刚性、付费意愿更强的市场。
凯同AI已经在这个赛道跑通了三层Agent架构和三层复利商业模式。对蚂蚁阿福们而言,向经营延伸不是选择题,而是必答题。
健康AI的深水区,真正的竞争才刚刚开始。
*关键词:蚂蚁阿福 / 健康陪伴Agent / 健康经营 / 凯同AI / 三层Agent*
*声明:本文基于公开报道及行业分析撰写,竞品数据来自公开来源。*
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。